
Der Anteilskauf einer GmbH lohnt sich für die meisten Käufer, die eine bestehende Gesellschaft mit laufendem Geschäftsbetrieb übernehmen wollen, ohne Verträge und Genehmigungen neu zu verhandeln. Zwingend ist dabei die notarielle Beurkundung gemäß § 15 GmbHG. Vor der Unterschrift gehört jedoch eine gründliche Due Diligence auf den Tisch, denn wer Anteile kauft, übernimmt auch alle bekannten und unbekannten Verbindlichkeiten der Gesellschaft.
Kurz gesagt:
- Wenn Sie eine bereits geprüfte GmbH über eine Plattform übernehmen, reduziert sich das Risiko unerkannter Altlasten erheblich, da viele Prüfungen vorab erfolgen.
- Der Share Deal ist für Käufer meist die günstigere Wahl, weil er weniger Dokumentationsaufwand, geringeren Zeitaufwand und keine Einzelübertragungen erfordert.
- Beim Asset Deal müssen einzelne Vermögensgegenstände und Verbindlichkeiten detailliert aufgeführt und übertragen werden, was den Prozess deutlich komplexer und kostenintensiver macht.
- Eine sorgfältige Due Diligence ist unerlässlich, um versteckte Risiken wie Steuerforderungen, stille Lasten oder Gesellschaftsverbindlichkeiten zu erkennen und durch vertragliche Garantien abzusichern.
- Der Ablauf eines Share Deals folgt sechs Phasen von Vertraulichkeitserklärung bis zur notariellen Beurkundung, wobei in der Praxis ein klarer Fokus auf frühe Prüfung und exklusive Verhandlungen sinnvoll ist.
Inhaltsverzeichnis
- Was bedeutet Asset Deal Übernahme in diesem Zusammenhang?
- Wann ist ein Share Deal für Sie sinnvoll?
- Wie läuft die Transaktion vom LOI bis zum Notartermin ab?
- Welche Risiken birgt der Anteilskauf, und wie sichern Sie sich ab?
- Checkliste: So prüfen Sie eine GmbH vor dem Kauf
- Detaillierter Ablauf und Besonderheiten eines Asset Deals bei GmbH-Übernahmen
- Rechtliche und steuerliche Auswirkungen des Asset Deals
- Typische Risiken für Käufer und Verkäufer bei Asset Deals
- Wichtige Vertragsbestandteile im Asset Deal
- Zeitlicher Rahmen und Gesamtkosten eines Asset Deals
- Wie Nachfolgehaus den Share-Deal-Prozess praktisch unterstützt
- Kurzperspektive: Was beim Share Deal wirklich zählt
- Quellen
Was bedeutet Asset Deal Übernahme in diesem Zusammenhang?
In der Praxis wird der Begriff „Asset Deal Übernahme“ oft ungenau verwendet, gemeint ist in diesem Artikel jedoch der Share Deal: der Kauf der GmbH-Anteile über eine Vermittlungs- oder Ankaufsplattform. Das ist ein wichtiger Unterschied, denn der klassische Asset Deal beschreibt juristisch etwas anderes, nämlich den Erwerb einzelner Wirtschaftsgüter oder Betriebsteile, nicht der Gesellschaftsanteile selbst.
Beim Share Deal kaufen Sie die Anteile an der Gesellschaft. Die GmbH als solche bleibt bestehen, mit derselben Handelsregisternummer, denselben Verträgen und derselben Steuer-ID. Das hat handfeste Konsequenzen:
- Verträge mit Lieferanten, Kunden und Vermietern laufen in der Regel unverändert weiter.
- Behördliche Genehmigungen und Lizenzen bleiben grundsätzlich erhalten, sofern sie nicht personenbezogen erteilt wurden.
- Der Betrieb kann ohne Unterbrechung fortgesetzt werden.
- Sie übernehmen aber auch alle bestehenden Risiken der Gesellschaft, von Steuerforderungen bis zu ungeklärten Altverträgen.
Beim Asset Deal hingegen wählt der Käufer einzelne Vermögenswerte gezielt aus, die Gesellschaft selbst bleibt beim Verkäufer zurück. Für die Übernahme einer bestehenden GmbH über eine Plattform wie Nachfolgehaus ist fast immer der Share Deal der relevante Weg.
Wann ist ein Share Deal für Sie sinnvoll?
Die Entscheidung zwischen Share Deal und Asset Deal hängt von der Interessenlage beider Seiten ab, und die beiden Seiten wollen selten dasselbe.
- Verkäufer bevorzugen meist den Share Deal. Der Aufwand ist geringer, weil keine einzelnen Vermögenswerte aufgelistet und übertragen werden müssen. Steuerlich kann der Anteilsverkauf für Kapitalgesellschaften zudem günstiger ausfallen, unter bestimmten Voraussetzungen etwa über die Begünstigungen nach § 8b KStG, wie Rödl & Partner darlegt.
- Käufer bevorzugen häufig den Asset Deal, weil sie gezielt nur werthaltige Vermögensgegenstände übernehmen und Altrisiken beim Verkäufer zurücklassen. Zusätzlich lässt sich der Kaufpreis steuerlich über den sogenannten Step-up abschreiben, was den Barwert künftiger Steuerersparnisse erhöht.
- Konkrete Faktoren entscheiden im Einzelfall: Wie hoch ist das Betriebsvermögen, gibt es Immobilien im Bestand, existieren nutzbare Verlustvorträge, und wie viele Mitarbeiter sind zu übernehmen? Bei Bestands-GmbHs mit sauberer Bilanz und wenig historischem Risiko kann der Share Deal vorteilhaft sein.
Wer über eine Plattform eine bereits geprüfte GmbH übernimmt, reduziert dieses Abwägungsproblem erheblich, weil ein Großteil der Risikoprüfung bereits im Vorfeld stattgefunden hat.
Wie läuft die Transaktion vom LOI bis zum Notartermin ab?
Ein Share Deal folgt in Deutschland einem sehr ähnlichen Muster, unabhängig davon, ob es sich um eine Konzernübernahme oder eine kleinere GmbH handelt. Schindhelm beschreibt den Standardprozess in sechs klar abgrenzbaren Phasen.
- Vertraulichkeit und NDA: Bevor überhaupt Zahlen ausgetauscht werden, unterschreiben beide Seiten eine Verschwiegenheitserklärung.
- Letter of Intent (LOI): Eine unverbindliche Absichtserklärung hält Eckpunkte wie Kaufpreisrahmen, Zeitplan und Exklusivität fest.
- Due Diligence: Käufer prüfen Recht, Steuern und Finanzen der Zielgesellschaft, oft ergänzt um Umwelt- oder Compliance-Themen je nach Branche.
- SPA-Verhandlung: Die Ergebnisse der Prüfung fließen in den Kaufvertrag (Share Purchase Agreement) ein, konkret in Kaufpreisklauseln, Garantien und Freistellungen.
- Signing: Der Notar beurkundet den Vertrag, wie es § 15 GmbHG zwingend vorschreibt.
- Closing: Der eigentliche Vollzug, also Kaufpreiszahlung gegen Anteilsübertragung, erfolgt oft erst später.
Signing und Closing fallen dabei nicht immer zusammen. Sind sogenannte Vollzugsbedingungen vereinbart, etwa eine kartellrechtliche Freigabe oder eine Investitionsprüfung, liegt zwischen Vertragsunterschrift und tatsächlichem Übergang der Anteile eine Wartezeit, wie Maxfeld Legal erläutert. Bis zum Closing darf der Käufer dabei keine Kontrolle über das operative Geschäft ausüben, auch wenn der Vertrag bereits unterschrieben ist.
Profi-Tipp: Bestehen Sie im LOI auf eine klare Exklusivadelsfrist. Ohne sie verhandelt der Verkäufer parallel mit anderen Interessenten, während Sie bereits Geld in die Due Diligence investieren.
Welche Risiken birgt der Anteilskauf, und wie sichern Sie sich ab?
Wer Anteile kauft, kauft die Gesellschaft mit allem, was in ihr steckt, auch mit Dingen, die niemand auf den ersten Blick sieht. Andrélang Law bezeichnet das treffend als Übernahme unbekannter Verbindlichkeiten, gegen die es im Grunde nur ein wirksames Mittel gibt: eine umfassende Due Diligence.
Die relevantesten Risikofelder:
- Steuerliche Altlasten: Nicht abgeschlossene Betriebsprüfungen können Jahre nach dem Kauf zu Nachzahlungen führen, für die der neue Gesellschafter haftet.
- Sozialversicherung und Arbeitsrecht: Falsch eingestufte Scheinselbstständigkeit oder unklare Überstundenregelungen schlummern oft unentdeckt in der Personalakte.
- Stille Lasten: Rückstellungen, die zu niedrig bemessen wurden, etwa für Gewährleistungsfälle oder Pensionszusagen.
- Gesellschafterdarlehen: Werden sie nicht separat geprüft und geregelt, drohen im Insolvenzfall Rückforderungsrisiken, wie das Finance Magazin ausführt.
Der Prüfungsumfang deckt typischerweise drei Bereiche ab: rechtlich (Verträge, Rechtsstreitigkeiten, Genehmigungen), steuerlich (Bescheide, offene Betriebsprüfungen) und finanziell (Bilanzen, Cashflow, Rückstellungen). Bei bestimmten Branchen kommt Umwelt- oder Produkthaftungsrecht hinzu.
Selbst eine sorgfältige Prüfung deckt nie alles auf. Deshalb tragen vertragliche Instrumente einen erheblichen Teil der Restrisiken: Garantien im Kaufvertrag, Freistellungsklauseln für konkret identifizierte Risiken, ein Escrow-Konto, das einen Teil des Kaufpreises zurückhält, und in größeren Transaktionen eine W&I-Versicherung, die Garantieverletzungen abdeckt. Rödl & Partner beschreibt Kaufpreisanpassungsmechanismen und Escrow-Lösungen als eines der wirksamsten kurzfristigen Mittel gegen unerkannte Altlasten.
Checkliste: So prüfen Sie eine GmbH vor dem Kauf
Eine strukturierte Prüfung folgt am besten der Logik von schnell zu langsam, von öffentlich zugänglich zu vertraulich.
- Sofort-Checks: Handelsregisterauszug, aktuelle Gesellschafterliste, Höhe und Einzahlung des Stammkapitals, die letzten zwei bis drei Jahresabschlüsse.
- Vertiefte Prüfung: Steuerbescheide und offene Betriebsprüfungen, Sozialversicherungsnachweise, laufende Verträge mit Nachforderungspotenzial, mögliche Merkmale einer Mantelgesellschaft ohne echten Geschäftsbetrieb.
- Organisatorische Vorbereitung: NDA unterschreiben, Zugang zum Datenraum anfordern, Tempo der persönlichen Prüfung mit dem Anbieter abstimmen, Notartermin frühzeitig einplanen.
Auf spezialisierten Plattformen läuft dieser Ablauf oft schneller ab, weil ein Teil der Grundprüfung bereits vor der ersten Kontaktaufnahme erfolgt ist.
Profi-Tipp: Fordern Sie den Datenraum nicht erst nach dem LOI an, sondern verlangen Sie schon vorab Einsicht in die letzten drei Jahresabschlüsse. So erkennen Sie Warnsignale, bevor Sie Zeit in eine tiefere Prüfung investieren.
Detaillierter Ablauf und Besonderheiten eines Asset Deals bei GmbH-Übernahmen
Auch wenn der Share Deal für die meisten Plattform-Übernahmen der relevante Weg ist, lohnt sich ein Blick auf den Ablauf eines klassischen Asset Deals, weil Käufer ihn regelmäßig als Alternative prüfen. Beim Asset Deal wird nicht die Gesellschaft als Ganzes übertragen, sondern jeder einzelne Vermögensgegenstand wird benannt und einzeln übereignet, von Maschinen über Kundenverträge bis zu Markenrechten.
Das macht den Vertrag deutlich umfangreicher als beim Anteilskauf. Jeder Gegenstand braucht eine eigene Übertragungsklausel, und für bewegliche Sachen gelten andere Formvorschriften als für Grundstücke oder Rechte. Verträge mit Dritten, etwa Mietverträge oder Lieferantenverträge, gehen beim Asset Deal nicht automatisch über. Sie müssen einzeln übertragen werden, was in der Praxis die Zustimmung des jeweiligen Vertragspartners erfordert. Genau das macht den Prozess zeitintensiver als den Anteilskauf, bei dem die Gesellschaft samt Verträgen einfach bestehen bleibt.
Auch Mitarbeiter sind betroffen: Beim Betriebsübergang greift § 613a BGB, der Arbeitsverhältnisse automatisch auf den Erwerber übergehen lässt, allerdings mit Widerspruchsrecht der Betroffenen. Für Käufer, die eine bestehende GmbH über eine Plattform übernehmen wollen, ist dieser Zusatzaufwand in aller Regel unnötig, denn der Share Deal erreicht dasselbe wirtschaftliche Ziel mit deutlich weniger Vertragsarbeit.
Rechtliche und steuerliche Auswirkungen des Asset Deals
Die rechtliche Logik des Asset Deals unterscheidet sich fundamental vom Anteilskauf. Da einzelne Wirtschaftsgüter übertragen werden, haftet der Käufer grundsätzlich nur für die konkret übernommenen Vermögensgegenstände, nicht automatisch für sämtliche Altverbindlichkeiten der verkaufenden Gesellschaft. Diese Haftungsbegrenzung gilt jedoch nicht uneingeschränkt: Übernimmt der Käufer einen Betrieb oder Betriebsteil, greifen Vorschriften wie § 25 HGB, die eine Nachhaftung für bestimmte Geschäftsschulden vorsehen können, wenn die Firma fortgeführt wird.
Steuerlich liegt der zentrale Vorteil im sogenannten Step-up: Der Kaufpreis wird auf die einzelnen Vermögensgegenstände verteilt und kann anschließend über deren Nutzungsdauer abgeschrieben werden. Das senkt die Steuerlast in den Folgejahren, wie Rödl & Partner für die Käuferseite beschreibt. Für Verkäufer ist der Effekt oft umgekehrt: Der Veräußerungsgewinn beim Asset Deal unterliegt in der Regel der vollen Besteuerung, während der Anteilsverkauf unter bestimmten Voraussetzungen steuerlich begünstigt sein kann.
Für die Zielgruppe, die eine bestehende GmbH per Anteilskauf übernehmen will, bleiben diese Unterschiede meist theoretisch. Sie betreffen vor allem größere Transaktionen, bei denen steuerliche Strukturierung ein eigenes Verhandlungsfeld ist.
Typische Risiken für Käufer und Verkäufer bei Asset Deals
Für Käufer liegt das Hauptrisiko in der Vollständigkeit der Übertragung. Wird ein Vermögensgegenstand im Kaufvertrag nicht exakt benannt, geht er im Zweifel nicht über. Fehlende Vertragsübernahmen durch Dritte können zudem den Geschäftsbetrieb empfindlich stören, etwa wenn ein zentraler Lieferant der Vertragsübertragung widerspricht.
Für Verkäufer bleibt die Gesellschaft nach dem Asset Deal bestehen, oft mit einer Betriebspflicht oder Restwerten, die separat verwertet oder liquidiert werden müssen. Zudem bleibt die verkaufende Gesellschaft weiterhin Trägerin sämtlicher nicht übertragener Verbindlichkeiten, was eine geordnete Nachbereitung notwendig macht.
Beiden Seiten gemeinsam ist ein erhöhter Abstimmungsaufwand: Jede Vertragsübernahme, jede Genehmigung und jede Lizenz muss einzeln geprüft und übertragen werden. Das erklärt, warum der Asset Deal in der Praxis vor allem bei Sanierungsfällen oder beim Erwerb einzelner Betriebsteile aus einer Insolvenzmasse gewählt wird, seltener bei der Übernahme einer intakten, laufenden GmbH.
Wichtige Vertragsbestandteile im Asset Deal
Der Kaufvertrag eines Asset Deals braucht zwingend einen präzisen Übernahmekatalog: eine detaillierte Auflistung aller übertragenen Vermögensgegenstände, von Maschinen über Vorräte bis zu immateriellen Rechten wie Marken oder Kundendaten. Fehlt ein Gegenstand in dieser Liste, gehört er rechtlich nicht zum Kaufgegenstand, selbst wenn beide Seiten das eigentlich anders gemeint hatten.
Ebenso wichtig ist die klare Abgrenzung übernommener Verbindlichkeiten. Der Vertrag muss festlegen, welche Schulden, Rückstellungen und Vertragsverhältnisse beim Käufer landen und welche beim Verkäufer verbleiben. Ergänzt wird das durch Garantien zum Zustand der übernommenen Vermögenswerte sowie Freistellungsklauseln für identifizierte Risiken, ähnlich wie beim Share Deal, nur bezogen auf einzelne Gegenstände statt auf die Gesellschaft als Ganzes.
Diese vertragliche Komplexität ist einer der Hauptgründe, warum Plattform-gestützte Übernahmen bestehender GmbHs praktisch immer über den Share Deal laufen: Ein einziger, klar strukturierter Anteilskaufvertrag ersetzt Dutzende Einzelübertragungen.
Zeitlicher Rahmen und Gesamtkosten eines Asset Deals
Ein Asset Deal dauert wegen der Einzelübertragungen in aller Regel länger als ein vergleichbarer Share Deal. Während ein Anteilskauf bei einer überschaubaren Bestands-GmbH mitunter innerhalb einiger Wochen abgeschlossen werden kann, ziehen sich Asset Deals mit umfangreichem Übernahmekatalog und zahlreichen zustimmungsbedürftigen Vertragsübernahmen häufig über mehrere Monate.
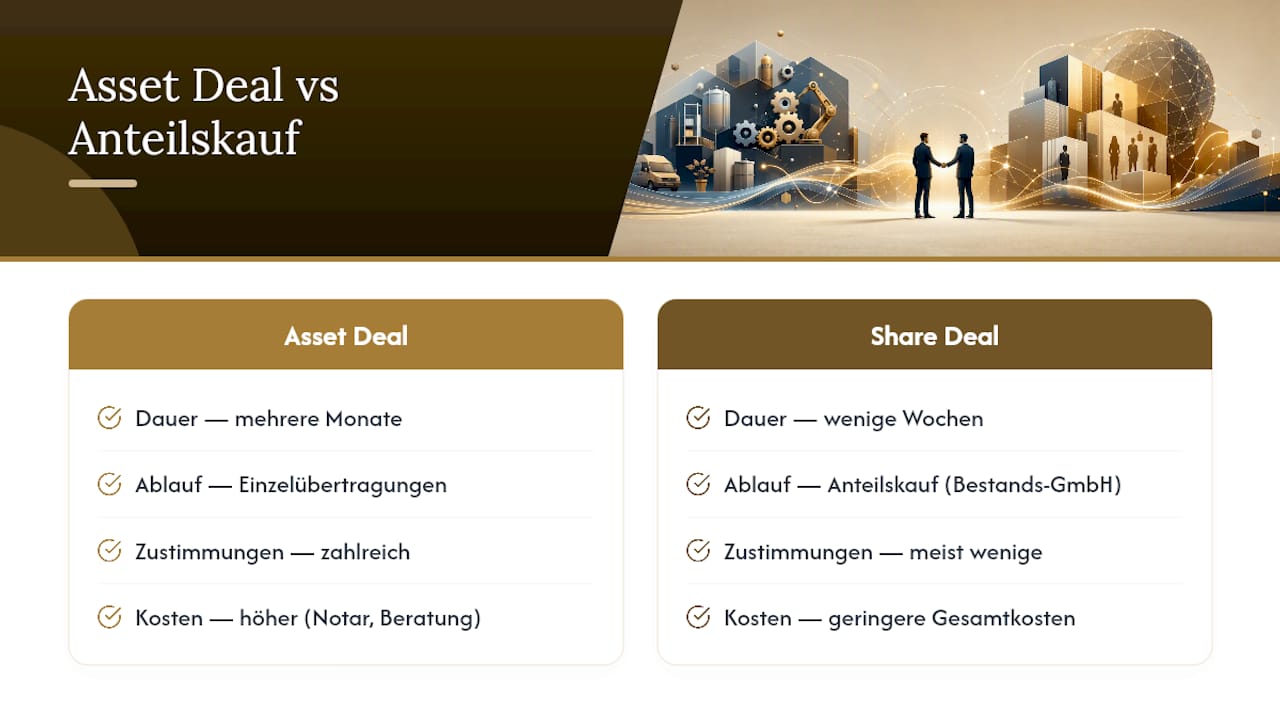
Auch die Kosten fallen beim Asset Deal in der Regel höher aus. Neben den Notarkosten für die Übertragung von Grundstücken oder Rechten kommen zusätzliche Beratungskosten hinzu, weil jeder übertragene Vermögensgegenstand rechtlich und oft auch steuerlich einzeln bewertet werden muss. Grunderwerbsteuer kann anfallen, wenn Immobilien Teil des Übernahmekatalogs sind, ein Aspekt, der beim reinen Anteilskauf unter bestimmten Voraussetzungen anders zu beurteilen ist.
Für Käufer, die eine bestehende, laufende GmbH übernehmen wollen, bedeutet das: Der Share Deal ist nicht nur rechtlich einfacher, sondern in der Gesamtbetrachtung von Zeit und Kosten meist auch der wirtschaftlichere Weg, sofern die Due-Diligence-Ergebnisse keine gravierenden Altlasten aufdecken.
Wie Nachfolgehaus den Share-Deal-Prozess praktisch unterstützt
Eine Plattform wie Nachfolgehaus bietet eine Alternative zur klassischen Unternehmensbörse für diejenigen, die eine GmbH über einen Anteilskauf übernehmen wollen, ohne Maklergebühren und ohne monatelange Vorlaufzeit. Käufer können Zugriff auf geprüfte Bestands-GmbHs erhalten, statt selbst monatelang nach einem passenden Übernahmeziel suchen zu müssen.
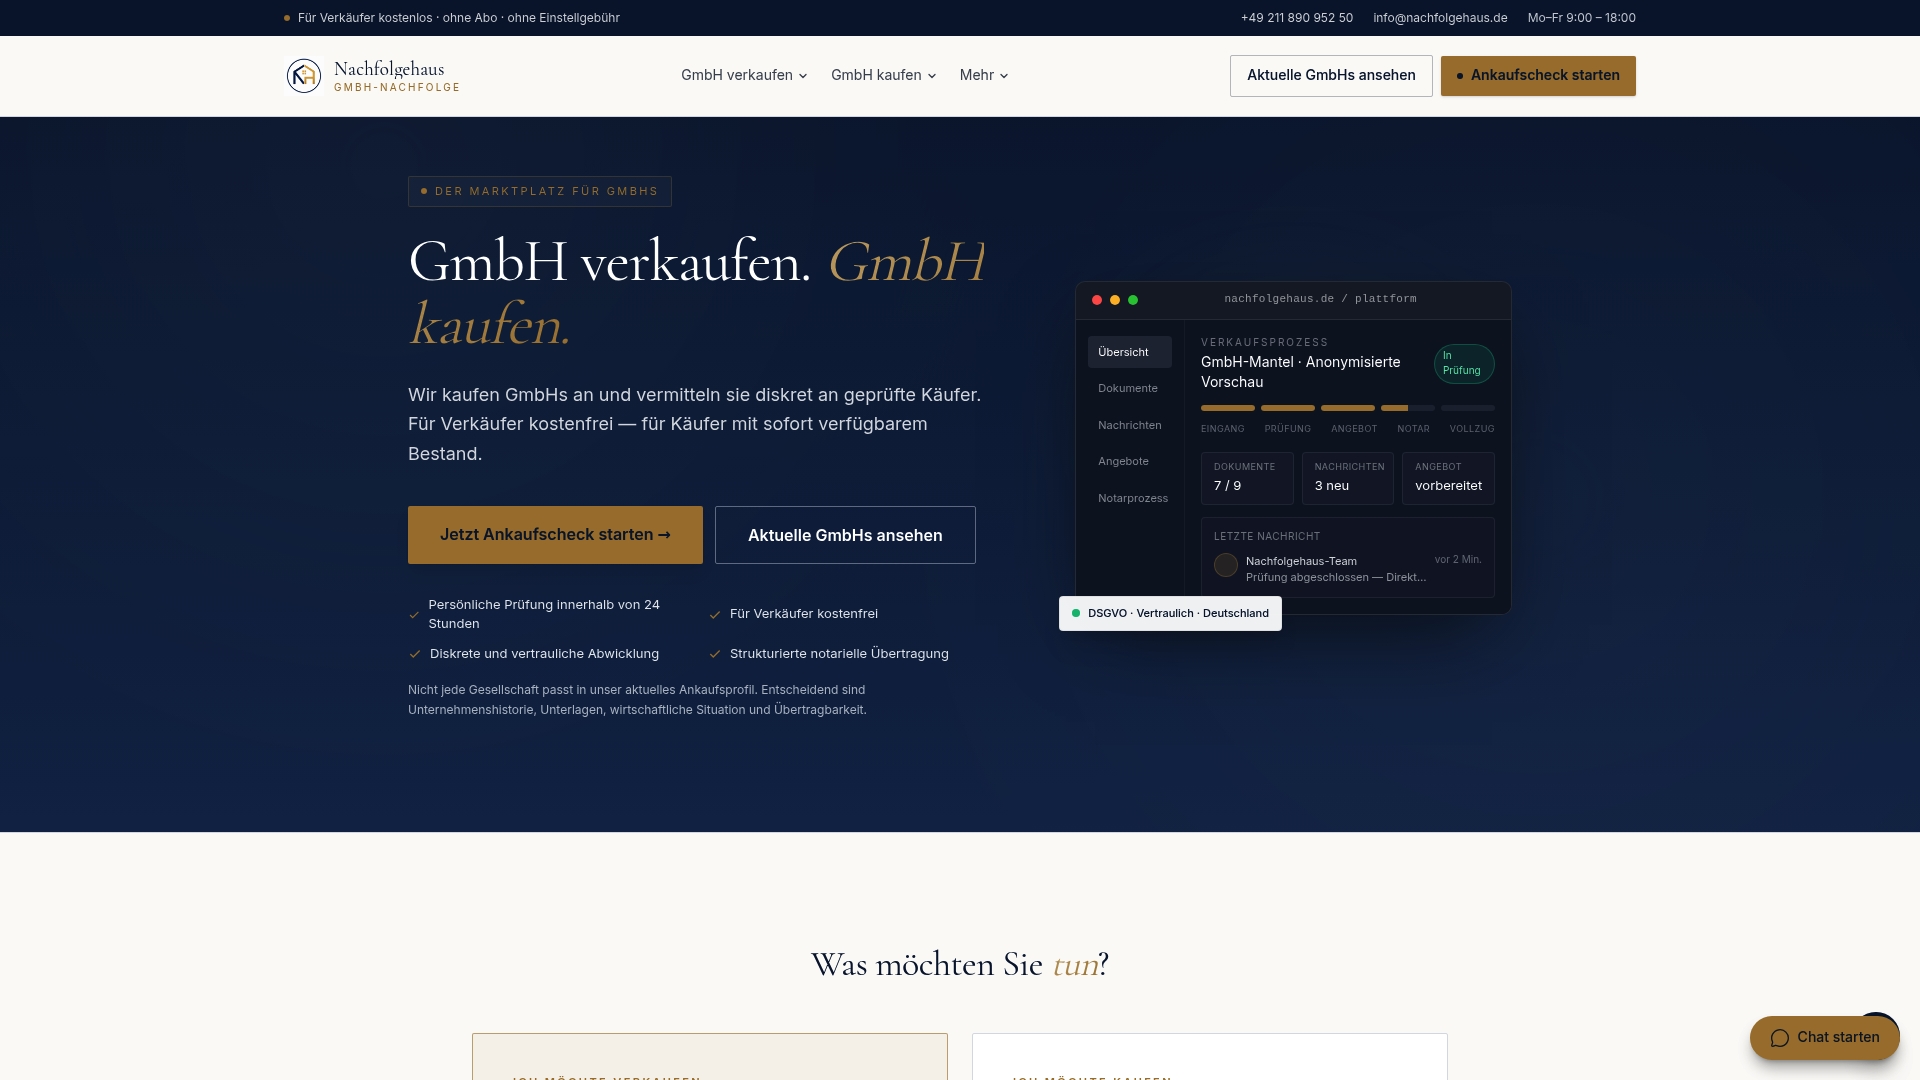
Für Verkäufer kann die Prüfung kostenlos und anonymisiert erfolgen, oft mit einer persönlichen Einschätzung zeitnah. Das nimmt Verkäufern die Unsicherheit, wochenlang auf eine Rückmeldung zu warten, während ihr Verkaufsinteresse unter Kollegen und Kunden die Runde macht. Die anschließende Abwicklung, inklusive notarieller Beurkundung, wird begleitet, sodass die gesetzliche Formpflicht aus § 15 GmbHG planmäßig erfüllt wird.
Wer als Käufer eine verfügbare GmbH kaufen möchte, kann direkt ein Suchprofil hinterlegen und wird bei passenden Angeboten informiert. Wer verkaufen will, findet auf der Seite Unternehmen verkaufen den vollständigen Ablauf ohne versteckte Kosten.
Kurzperspektive: Was beim Share Deal wirklich zählt
Die meisten Käufer stecken ihre Energie in die falsche Reihenfolge. Sie verhandeln zuerst über den Preis und schauen erst danach genauer in die Bilanz, dabei sollte es umgekehrt laufen: Due Diligence zuerst, dann Garantien und Freistellungen präzise formulieren, erst danach über Escrow oder Zahlungsmechanismen sprechen. Wer diese Reihenfolge umdreht, verhandelt am Ende oft einen guten Preis für ein Risiko, das er gar nicht kannte.
Besondere Vorsicht gilt bei Mantelgesellschaften ohne echten operativen Betrieb und bei nicht dokumentierten Gesellschafterdarlehen, beides Klassiker, die in der ersten Prüfung gerne übersehen werden. Eine gründliche Prüfung schließt nie jedes Risiko aus, das ist eine Illusion. Aber eine gute Vertragsgestaltung mit klaren Garantien fängt genau das ab, was die Prüfung übersehen hat.
— Adrien
Quellen
- Kauf einer GmbH bzw. Kauf von GmbH-Anteilen
- M&A‑Prozess: LOI bis Closing
- GmbH‑Anteile kaufen: Risiken, Haftung & Share Deal prüfen
- Unternehmenskauf: LOI bis Closing