
Für eine Bankfinanzierung beim Firmenkauf benötigen Sie primär einen Businessplan mit integrierter Finanzplanung über drei bis fünf Jahre, Jahresabschlüsse der letzten drei Jahre, eine Selbstauskunft mit Eigenkapitalnachweis sowie alle wesentlichen Verträge des Zielunternehmens. Ergänzend lohnt sich der Blick auf Förderinstrumente wie KfW/PDF-Dokumente/6000005231_Produktinfo_077.pdf)-Kredite oder Bürgschaftsbanken. Banken erwarten eine vollständige, strukturierte Mappe, nicht lose Einzelbelege.
Kurz gesagt:
- Die Bank berechnet die Kapitaldienstfähigkeit aus dem künftigen Cashflow nach Zins und Tilgung und plant meist zehn bis zwanzig Prozent Kostenpuffer ein.
- Ein konservatives Stressszenario mit sinkenden Erlösen und steigenden Ausgaben macht die Prognose nachvollziehbarer, wenn Sie jede Annahme mit Belegen untermauern.
- Bürgschaften können fehlendes Eigenkapital teilweise ausgleichen; Käufer beantragen den Förderkredit für Gründung und Nachfolge über die Hausbank, nicht direkt bei der KfW.
- Die Prüfung dauert realistisch sechs bis neun Monate; liefern Sie angeforderte Nachweise binnen einer Woche nach, damit Rückfragen den Ablauf nicht zusätzlich verzögern.
- Prüfen Sie Pensionsverpflichtungen, Leasingverträge und die Abhängigkeit von Großkunden, da diese Punkte die Liquidität belasten und bei der Bank Rückfragen auslösen können.
Inhaltsverzeichnis
- Detaillierte Checkliste: Welche Dokumente gehören in Ihre Bankmappe?
- Finanzielle Due Diligence: Welche Zahlen die Bank wirklich prüft
- Fördermittel und Bürgschaften: Was KfW und Bürgschaftsbanken verlangen
- Praktische Vorbereitung: Mappe, Zeitplan und typische Rückfragen
- Praxisbeispiel: Wie eine Plattform die Dokumentenaufbereitung unterstützt
- Worauf erfahrene Kreditentscheider wirklich achten
- Wie Nachfolgehaus Käufer bei der Vorbereitung unterstützt
- FAQ
- Quellen
Detaillierte Checkliste: Welche Dokumente gehören in Ihre Bankmappe?
Eine Hausbank prüft kein Bauchgefühl, sondern Papier. Je vollständiger die Mappe, desto schneller die Entscheidung. Die folgende Liste deckt die fünf Kategorien ab, die in nahezu jeder Kreditprüfung beim Firmenkauf auftauchen.
- Finanzdaten: Businessplan mit integrierter Finanzplanung über drei bis fünf Jahre, Bilanzen und Jahresabschlüsse der letzten drei Jahre, aktuelle betriebswirtschaftliche Auswertung und Summen- und Saldenliste.
- Persönliche Unterlagen: tabellarischer Lebenslauf, Selbstauskunft, Nachweis über Eigenkapital oder Sicherheiten, auf Wunsch eine Schufa-Selbstauskunft.
- Verträge: Miet- oder Pachtvertrag der Geschäftsräume, Verträge mit Hauptlieferanten und Hauptkunden, laufende Leasingverträge, Arbeitsverträge der Belegschaft.
- Immobilien und Inventar: Grundbuchauszug, Nebenkostenabrechnungen, eine Inventarliste und, wo relevant, Grundrisse oder Objektfotos.
- Rechtliches: Gesellschaftsvertrag, Entwurf des Kaufvertrags, Gesellschafterbeschlüsse sowie branchenspezifische Konzessionen oder Genehmigungen.
Die IHK empfiehlt genau diese Kombination aus Jahresabschlüssen, BWA, Verträgen und Personaldaten als Mindeststandard für eine zügige Prüfung. Fehlt ein Dokument, fragt die Bank nach, und jede Rückfrage kostet Wochen. Wer die Mappe von Anfang an vollständig zusammenstellt, verkürzt die Prüfungsphase spürbar.
Bei Personaldaten reicht eine reine Mitarbeiterliste meist nicht. Banken wollen wissen, ob Pensions- oder Versorgungsverpflichtungen bestehen, weil diese das künftige Liquiditätspolster belasten. Ein Vermerk dazu gehört in jede Mappe, auch wenn die Antwort "keine" lautet.
Finanzielle Due Diligence: Welche Zahlen die Bank wirklich prüft
Jede Bankmappe läuft am Ende auf eine Frage zu: Kann das Unternehmen den Kredit aus eigener Kraft bedienen? Diese Kapitaldienstfähigkeit berechnet sich aus dem künftigen Cashflow abzüglich Zins und Tilgung, meist mit einem Sicherheitspuffer von zehn bis zwanzig Prozent auf der Kostenseite. Banken rechnen also bewusst konservativer, als der Verkäufer es vielleicht tut.
Vier Kennzahlen stehen dabei im Zentrum:
- Eigenkapitalquote vor und nach der Übernahme.
- Liquiditätskennzahlen, insbesondere die kurzfristige Zahlungsfähigkeit.
- Operativer Cashflow im Verhältnis zur geplanten Tilgung.
- Schuldentilgungsfähigkeit über die gesamte Kreditlaufzeit.
Die Bonitätsanalyse der Bundesbank stützt sich auf ein Kennzahlenmodell zur Kapitalstruktur, Rentabilität und Liquidität, mit dem die Zahlen aus Bilanz, GuV und BWA abgeglichen werden. Belegen lässt sich das Ganze nur mit echten Dokumenten: den Jahresabschlüssen der letzten drei Jahre, einer bereinigten BWA, der aktuellen Bilanz und einer nachvollziehbaren Kapitalflussrechnung.
Eine Prognose ohne dokumentierte Annahmen wirkt für jeden Kreditsachbearbeiter beliebig. Wer stattdessen zeigt, wie Umsatz, Personalkosten und Investitionsbedarf hergeleitet wurden, und zusätzlich ein konservatives Szenario neben der Basisannahme rechnet, erleichtert die Plausibilisierung erheblich.
Profi-Tipp: Legen Sie neben dem Basisszenario immer ein Stressfall-Szenario mit niedrigerem Umsatz und höheren Kosten vor, das zeigt die Bank meist schneller überzeugt als eine einzelne optimistische Zahl.
Fördermittel und Bürgschaften: Was KfW und Bürgschaftsbanken verlangen
Reicht das Eigenkapital nicht aus, kommen Förderkredite und Bürgschaften ins Spiel. Der ERP-Förderkredit für Gründung und Nachfolge wird nicht direkt bei der KfW beantragt, sondern über die Hausbank, die den Antrag weiterleitet. Für eine Bürgschaftsbankgarantie verlangen die Institute im Kern dieselben drei Dokumente, die auch die Hausbank will: Lebenslauf, Selbstauskunft und Businessplan.
- Lebenslauf: zeigt fachliche und unternehmerische Erfahrung des Käufers.
- Selbstauskunft: belegt private Vermögensverhältnisse und bestehende Verbindlichkeiten.
- Businessplan: liefert die Zahlenbasis, auf der die Bürgschaftsbank ihr Risiko einschätzt.
Der Ablauf folgt einem festen Muster: Die Hausbank stellt den Antrag, die Bürgschaftsbank prüft das Risiko und übernimmt bei Bewilligung einen Teil der Haftung, und in vielen Fällen refinanziert sich die Hausbank zusätzlich über KfW-Mittel. Fehlt Eigenkapital komplett, ist auch ein Verkäuferdarlehen eine gängige Lösung, das von vielen Banken als Vertrauenssignal gewertet wird. Eine Bürgschaft oder ein Verkäuferdarlehen verändert die Entscheidungslogik der Bank spürbar, weil ein Teil des Ausfallrisikos auf einen Dritten übergeht.
Praktische Vorbereitung: Mappe, Zeitplan und typische Rückfragen
Eine gut sortierte Mappe folgt einer klaren Struktur: Deckblatt, Inhaltsverzeichnis, ein kurzes Exposé zum Zielunternehmen und ein Finanzanhang mit allen Zahlen. Wer diese Reihenfolge einhält, erspart dem Kreditsachbearbeiter die Suche und sich selbst Rückfragen.
- Dokumente sammeln und nach den fünf Kategorien aus der Checkliste sortieren.
- Finanzanhang mit Steuerberater gegen die Jahresabschlüsse abgleichen.
- Erstgespräch mit der Hausbank führen und offene Punkte klären.
- Nachreichungen innerhalb einer Woche liefern, um den Prozess nicht zu verzögern.
Realistisch dauert die gesamte Prüfung inklusive Puffer sechs bis neun Monate. Häufige Rückfragen der Bank betreffen die Kundenkonzentration, also wie abhängig der Umsatz von wenigen Großkunden ist, vorhandene Sicherheiten und mögliche bilanzunwirksame Risiken wie Leasingverpflichtungen.
Profi-Tipp: Stellen Sie alle Unterlagen von Anfang an digital und einheitlich benannt bereit, das spart bei jeder Nachfrage der Bank wertvolle Tage.
Praxisbeispiel: Wie eine Plattform die Dokumentenaufbereitung unterstützt
Wer sich die Zusammenstellung erleichtern möchte, kann auf spezialisierte Plattformen zurückgreifen. Über den Ankaufscheck erhalten Kaufinteressenten eine erste strukturierte Einschätzung der Zielgesellschaft, bevor die eigentliche Bankmappe entsteht. Ergänzend liefert ein Wertrechner eine erste Orientierung zum Unternehmenswert. Der Prozess läuft dabei über persönliche Prüfung und notarielle Abwicklung, bei diskreter, dokumentierter Kommunikation zwischen allen Beteiligten.

Worauf erfahrene Kreditentscheider wirklich achten
Kreditsachbearbeiter schauen zuerst auf die Kapitaldienstfähigkeit, dann erst auf die Story hinter dem Kauf. Entscheidend ist, ob jede Annahme im Finanzplan nachvollziehbar hergeleitet ist, nicht wie optimistisch sie klingt. Wer früh Steuerberater und Hausbank einbindet, verschafft sich einen Vorsprung, den keine nachträgliche Korrektur mehr aufholt.
— Adrien
Wie Nachfolgehaus Käufer bei der Vorbereitung unterstützt
Für Käufer, die eine bonitätsstarke GmbH suchen, bieten wir sofort verfügbare Bestands-GmbHs mit Bonität an, deren Finanzunterlagen bereits geprüft und strukturiert sind.
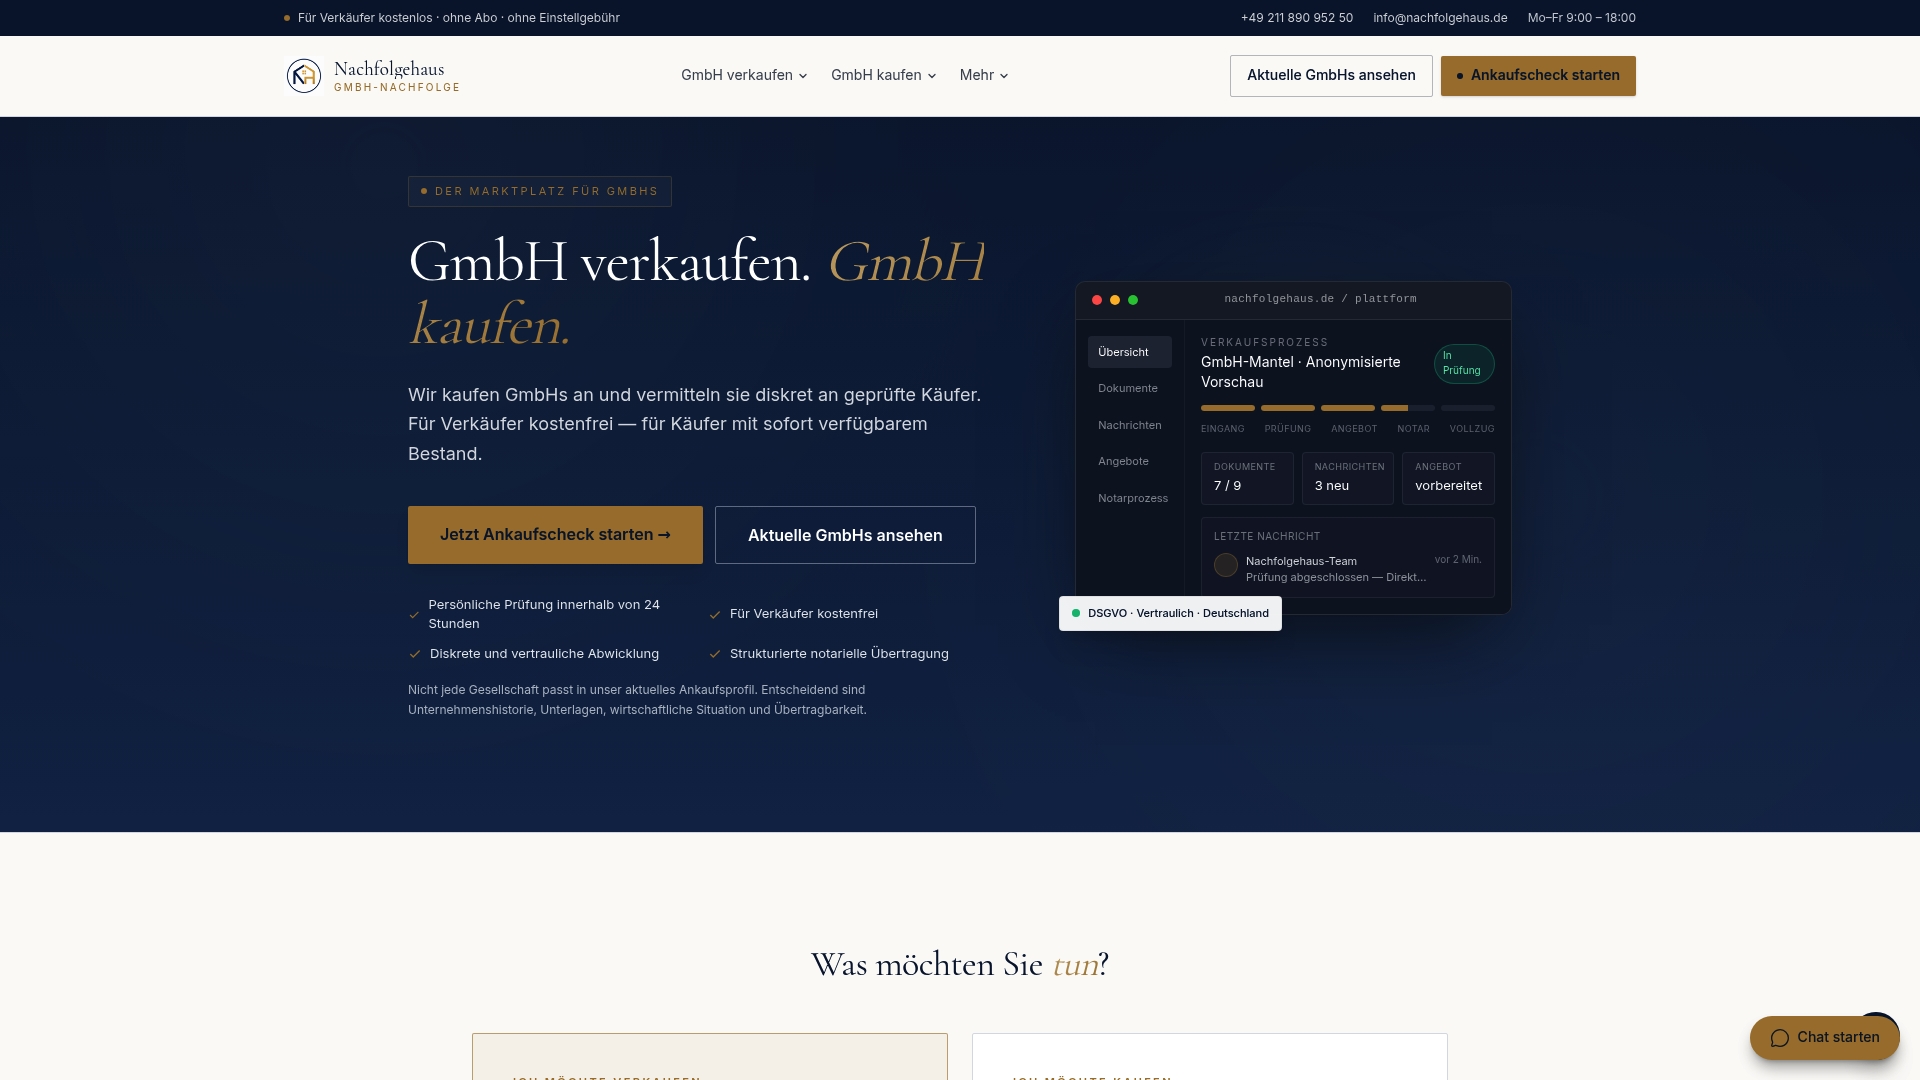
Über unseren Ankaufscheck erhalten Sie eine kostenlose Ersteinschätzung, bevor Sie Ihre Bankmappe final zusammenstellen, und über unsere Leistungen begleiten wir Sie diskret bis zum Notartermin, ohne Maklergebühr auf der Verkäuferseite. Prüfen Sie Ihre nächste Übernahme jetzt mit einem strukturierten Ankaufscheck.
FAQ
Was brauche ich, um eine Firma zu kaufen?
Für den eigentlichen Kaufprozess benötigen Sie einen Entwurf des Kaufvertrags, den Gesellschaftsvertrag der Zielgesellschaft sowie Ihre persönliche Finanzierungsmappe mit Businessplan, Jahresabschlüssen und Selbstauskunft. Je nach Finanzierung kommen zusätzlich Unterlagen für Bürgschaftsbank oder KfW hinzu.
Welche Unterlagen darf die Bank verlangen?
Banken dürfen alle Unterlagen verlangen, die zur Beurteilung der Bonität und Kapitaldienstfähigkeit nötig sind, darunter Jahresabschlüsse, Businessplan, Selbstauskunft und wesentliche Verträge. Das schließt auch Nachweise zu Sicherheiten und bestehenden Verbindlichkeiten ein.
Welche Unterlagen braucht die Bank für die Finanzierung?
Im Kern sind das ein Businessplan mit integrierter Finanzplanung, Jahresabschlüsse der letzten drei Jahre, eine aktuelle BWA, eine Selbstauskunft mit Eigenkapitalnachweis sowie die zentralen Verträge des Zielunternehmens. Bei KfW- oder Bürgschaftsanträgen kommen Lebenslauf und zusätzliche Formulare hinzu.
Welche Finanzierungsmöglichkeiten gibt es für den Firmenkauf?
Neben dem klassischen Bankkredit stehen Förderkredite wie der ERP-Förderkredit für Gründung und Nachfolge, Bürgschaften über Bürgschaftsbanken und Verkäuferdarlehen zur Verfügung. Häufig kombinieren Käufer mehrere dieser Bausteine, um Eigenkapitallücken zu schließen.