
Einen einzigen richtigen Kaufpreis gibt es nicht. Ertragswert- beziehungsweise DCF-Berechnung, Multiples und Substanzwert liefern Ihnen realistische Preisbereiche, keine Punktlandung. Am Ende entscheidet aber nicht die Formel, sondern die Bank: Sie bestimmt mit der Kapitaldienstfähigkeit, was tatsächlich finanzierbar ist. Der IDW S1 i.d.F. 2026 bildet dabei die deutsche Referenz für die Bewertungslogik.
Kurz gesagt:
- Der tatsächliche Kaufpreis hängt von der Kapitaldienstfähigkeit der Bank ab, nicht nur von bewertenden Verfahren oder Methoden.
- Für eine realistische Preisfindung empfehlen sich Kombinationen aus Ertragswert, Multiplikator und Substanzwert, um einen Verhandlungskorridor zu schaffen.
- Der richtige Kapitalisierungszinssatz im Ertragswertverfahren sollte auf plausiblen Annahmen basieren, die genau dokumentiert werden.
- Finanzierungsfragen der Bank sind vor der Preisverhandlung entscheidend, sonst bleiben oft nur niedrigerer Preis oder Ratenmodelle übrig.
- Bei kleineren Betrieben ist eine erste Einschätzung mit Tools wie dem KMU-Rechner oder AWH-Standard sinnvoll, größere Transaktionen benötigen externe Gutachten.
Inhaltsverzeichnis
- Überblick: Welche Bewertungsverfahren passen zu Ihrem Unternehmen?
- Kapitalisierungszinssatz und Risikozuschläge im Ertragswertverfahren
- Finanzierbarkeit entscheidet: Was Banken beim Kaufpreis prüfen
- Due Diligence, Earn-Out und Vertragsmechanik als Preisinstrumente
- KMU und Handwerk: Inhaberabhängigkeit und der AWH-Standard
- Wie Sie als Verkäufer eine realistische Preisvorstellung aufbauen
- Gutachten oder schlanker Check: Wann lohnt sich was?
- Unterstützung beim Kaufpreisprozess für GmbH-Verkäufer
- FAQ
- Quellen
Überblick: Welche Bewertungsverfahren passen zu Ihrem Unternehmen?
Drei Verfahren dominieren die Praxis, und jedes beantwortet eine andere Frage. Das Ertragswertverfahren beziehungsweise die Discounted-Cashflow-Methode schaut nach vorn: Was wird Ihr Unternehmen in den nächsten Jahren verdienen, und was ist dieser künftige Ertrag heute wert? Laut IHK-Leitfaden bleibt dieser Ansatz das in Deutschland am häufigsten angewandte Verfahren, meist mit einem Planungshorizont von drei bis fünf Jahren.
Das Multiplikatorverfahren funktioniert anders. Hier wird ein Vielfaches von EBITDA oder Umsatz herangezogen, abgeleitet aus vergleichbaren Transaktionen der Branche. Es taugt weniger zur Detailbewertung als zur schnellen Plausibilisierung: Liegt der errechnete Ertragswert im Rahmen dessen, was der Markt für ähnliche Betriebe tatsächlich zahlt?
Der Substanzwert, also die Summe der Vermögenswerte abzüglich Schulden, spielt vor allem bei anlagenintensiven Betrieben eine Rolle, etwa in der Produktion, oder bei Unternehmen mit schwacher Ertragslage. Dort bildet er häufig eine Wertuntergrenze.
In der Praxis empfiehlt es sich, nicht nur eine Methode zu rechnen:
- Ertragswert oder DCF als Hauptverfahren für die eigentliche Preisfindung.
- Multiplikatorverfahren zur Marktplausibilisierung des errechneten Werts.
- Substanzwert als Kontrollrechnung, besonders bei Kapitalgesellschaften mit hohem Anlagevermögen.
Wer alle drei kombiniert, bekommt statt einer einzelnen Zahl einen Korridor, und genau dieser Korridor bildet die Verhandlungsgrundlage.
Kapitalisierungszinssatz und Risikozuschläge im Ertragswertverfahren
Der Kapitalisierungszinssatz entscheidet darüber, wie stark künftige Erträge abgezinst werden, und damit über den Unternehmenswert direkter als fast jede andere Stellschraube. Er setzt sich zusammen aus dem Basiszinssatz, einer Marktrisikoprämie und einem unternehmensspezifischen Risikoaufschlag, der Faktoren wie Kundenkonzentration, Inhaberabhängigkeit oder Branchenzyklik abbildet.
Praxisangaben zeigen für kleinere und mittlere Unternehmen Kapitalisierungszinssätze in einem Bereich, der üblicherweise zwischen niedrigen einstelligen und mittleren zweistelligen Prozentwerten liegt, teils auch höher bei sehr kleinen Betrieben (PKF Fasselt). Derselbe Ertrag, ein anderer Risikoaufschlag, und der Wertunterschied liegt bei über einer Million Euro.
Der IDW S1 i.d.F. 2026 verlangt an dieser Stelle eine nachvollziehbare Plausibilitätsbeurteilung der Zukunftsplanung, nicht nur eine rechnerisch korrekte Ableitung des Zinssatzes. Wer die Annahmen hinter Umsatzwachstum und Margen nicht sauber begründet, riskiert, dass der ganze Ertragswert in Zweifel gezogen wird.
Profi-Tipp: Rechnen Sie den Unternehmenswert immer mit zwei oder drei unterschiedlichen Kapitalisierungszinssätzen durch, dann sehen Sie sofort, wie empfindlich Ihr Preisvorschlag auf Verhandlungsdruck reagiert.
Finanzierbarkeit entscheidet: Was Banken beim Kaufpreis prüfen
Ein rechnerisch sauberer Unternehmenswert nützt wenig, wenn ihn niemand finanzieren kann. Banken schauen laut OECD-Bericht zur KMU-Finanzierung beim Unternehmenskauf vor allem auf die Kapitaldienstfähigkeit, also die Frage, ob der künftige Cashflow Zins und Tilgung des Kaufpreiskredits tragen kann. Das macht die Ertragslage für Finanzierer wichtiger als der reine Substanzwert.
- EBITDA und freier Cashflow zeigen, wie viel Spielraum nach laufenden Kosten für Kapitaldienst bleibt.
- Verschuldungsgrad nach der Übernahme darf eine Bank nicht in eine Risikokategorie drücken, die sie ablehnt.
- Eigenkapitalquote des Käufers beeinflusst, wie viel Fremdkapital überhaupt infrage kommt.
Deckt sich der rechnerische Unternehmenswert nicht mit dem, was eine Bank finanziert, bleiben meist nur zwei Wege: ein niedrigerer Barkaufpreis oder eine Streckung über Earn-Out- beziehungsweise Ratenmodelle. Genau deshalb lohnt sich das Bankgespräch, bevor der Preis final verhandelt wird, nicht danach.
Due Diligence, Earn-Out und Vertragsmechanik als Preisinstrumente
Die Due Diligence prüft, ob die Zahlen hinter dem Kaufpreis tatsächlich belastbar sind: Finanzen, Steuerhistorie, laufende Verträge, arbeitsrechtliche Risiken und operative Abhängigkeiten. Fällt dabei etwas Wesentliches auf, wirkt sich das direkt auf den Preis oder die Vertragsstruktur aus.
Ein Earn-Out verschiebt einen Teil des Kaufpreises in die Zukunft und macht ihn von späterer Unternehmensleistung abhängig. Das reduziert das Risiko für Käufer, bindet aber Verkäufer oft länger an klare, vertraglich fixierte Kennzahlen, als ihnen lieb ist.
Bei der Wahl zwischen Locked Box und Closing Accounts geht es um Risikoverteilung: Locked Box fixiert den Preis auf einen Stichtag in der Vergangenheit und gibt Verkäufern Planungssicherheit, während Closing Accounts Anpassungen bis zum tatsächlichen Übergabetermin erlauben und damit eher im Interesse des Käufers liegen (Gafron).
- Due Diligence deckt Risiken auf, die den verhandelten Preis nachträglich senken können.
- Earn-Out-Klauseln verlangen präzise, messbare KPI-Definitionen, sonst entstehen Streitpunkte.
- Locked Box bevorzugen meist Verkäufer, Closing Accounts meist Käufer.
Profi-Tipp: Bestehen Sie bei Earn-Out-Regelungen auf klar definierten Kennzahlen und, wo möglich, auf einem Escrow-Konto als zusätzlicher Absicherung.
KMU und Handwerk: Inhaberabhängigkeit und der AWH-Standard
Kleine und mittlere Unternehmen, besonders Handwerksbetriebe, bringen ein eigenes Bewertungsproblem mit: Hängt der Erfolg stark an der Inhaberin oder dem Inhaber persönlich, lässt sich die künftige Ertragskraft schwerer auf einen Nachfolger übertragen. Das AWH-Handbuch verlangt deshalb ausdrücklich eine Prüfung der übertragbaren Ertragskraft, bevor ein Ertragswert als belastbar gilt.
Für den Bewertungsaufwand gilt bei kleineren Betrieben: pragmatisch bleiben.
- Handwerkskammern bieten über den AWH-Standard praxisnahe, kostengünstige Erstbewertungen an.
- Der KMU-Rechner von EMF und HWR liefert kostenfrei eine erste Wert- und Finanzierbarkeitsabschätzung.
- Ein volles externes Gutachten lohnt sich meist erst ab einer gewissen Transaktionsgröße.
Diese Tools ersetzen kein vollständiges Gutachten, geben aber einen realistischen ersten Anhaltspunkt, bevor teure Beratung beauftragt wird.
Wie Sie als Verkäufer eine realistische Preisvorstellung aufbauen
Eine belastbare Preisvorstellung entsteht in Schritten, nicht aus dem Bauch heraus. Zuerst gehören die Zahlen der letzten drei bis fünf Jahre bereinigt und nachvollziehbar aufbereitet, inklusive einmaliger Sondereffekte. Erst dann lohnt sich das Gespräch mit der finanzierenden Bank, denn sie liefert die reale Preisobergrenze.

Der KMU-Rechner eignet sich hier als kostenfreier Erstcheck, bevor größerer Beratungsaufwand entsteht. Eine anonymisierte Erstprüfung, wie sie auch über digitale Plattformen möglich ist, hilft zusätzlich, eine realistische Preisspanne zu bekommen, ohne vorab sensible Unternehmensdaten offenzulegen.
Gutachten oder schlanker Check: Wann lohnt sich was?
Ein vollständiges externes Gutachten ist sinnvoll bei größeren Transaktionen, bei familieninternen Streitfällen oder wenn eine Bank es explizit verlangt. Für die meisten kleineren Verkäufe reicht zunächst ein schlanker Check, etwa über den KMU-Rechner oder eine AWH-orientierte Kurzbewertung durch die Handwerkskammer.
Unsere Einschätzung: Wer zu früh in ein teures Vollgutachten investiert, bevor überhaupt eine Finanzierungsindikation der Bank vorliegt, verbrennt oft Geld für eine Zahl, die später ohnehin verhandelt wird. Sinnvoller ist es, Bank und Steuerberater von Anfang an einzubinden und das Gutachten erst dann zu beauftragen, wenn der grobe Preisrahmen schon steht.
— Adrien
Unterstützung beim Kaufpreisprozess für GmbH-Verkäufer
Wer eine GmbH verkaufen will, kann auf unseren Leistungen eine kostenfreie, anonymisierte Erstprüfung starten, noch bevor Details an Dritte gehen. Dazu kommen ein automatisierter Wertrechner und eine persönliche Prüfung innerhalb von 24 Stunden.
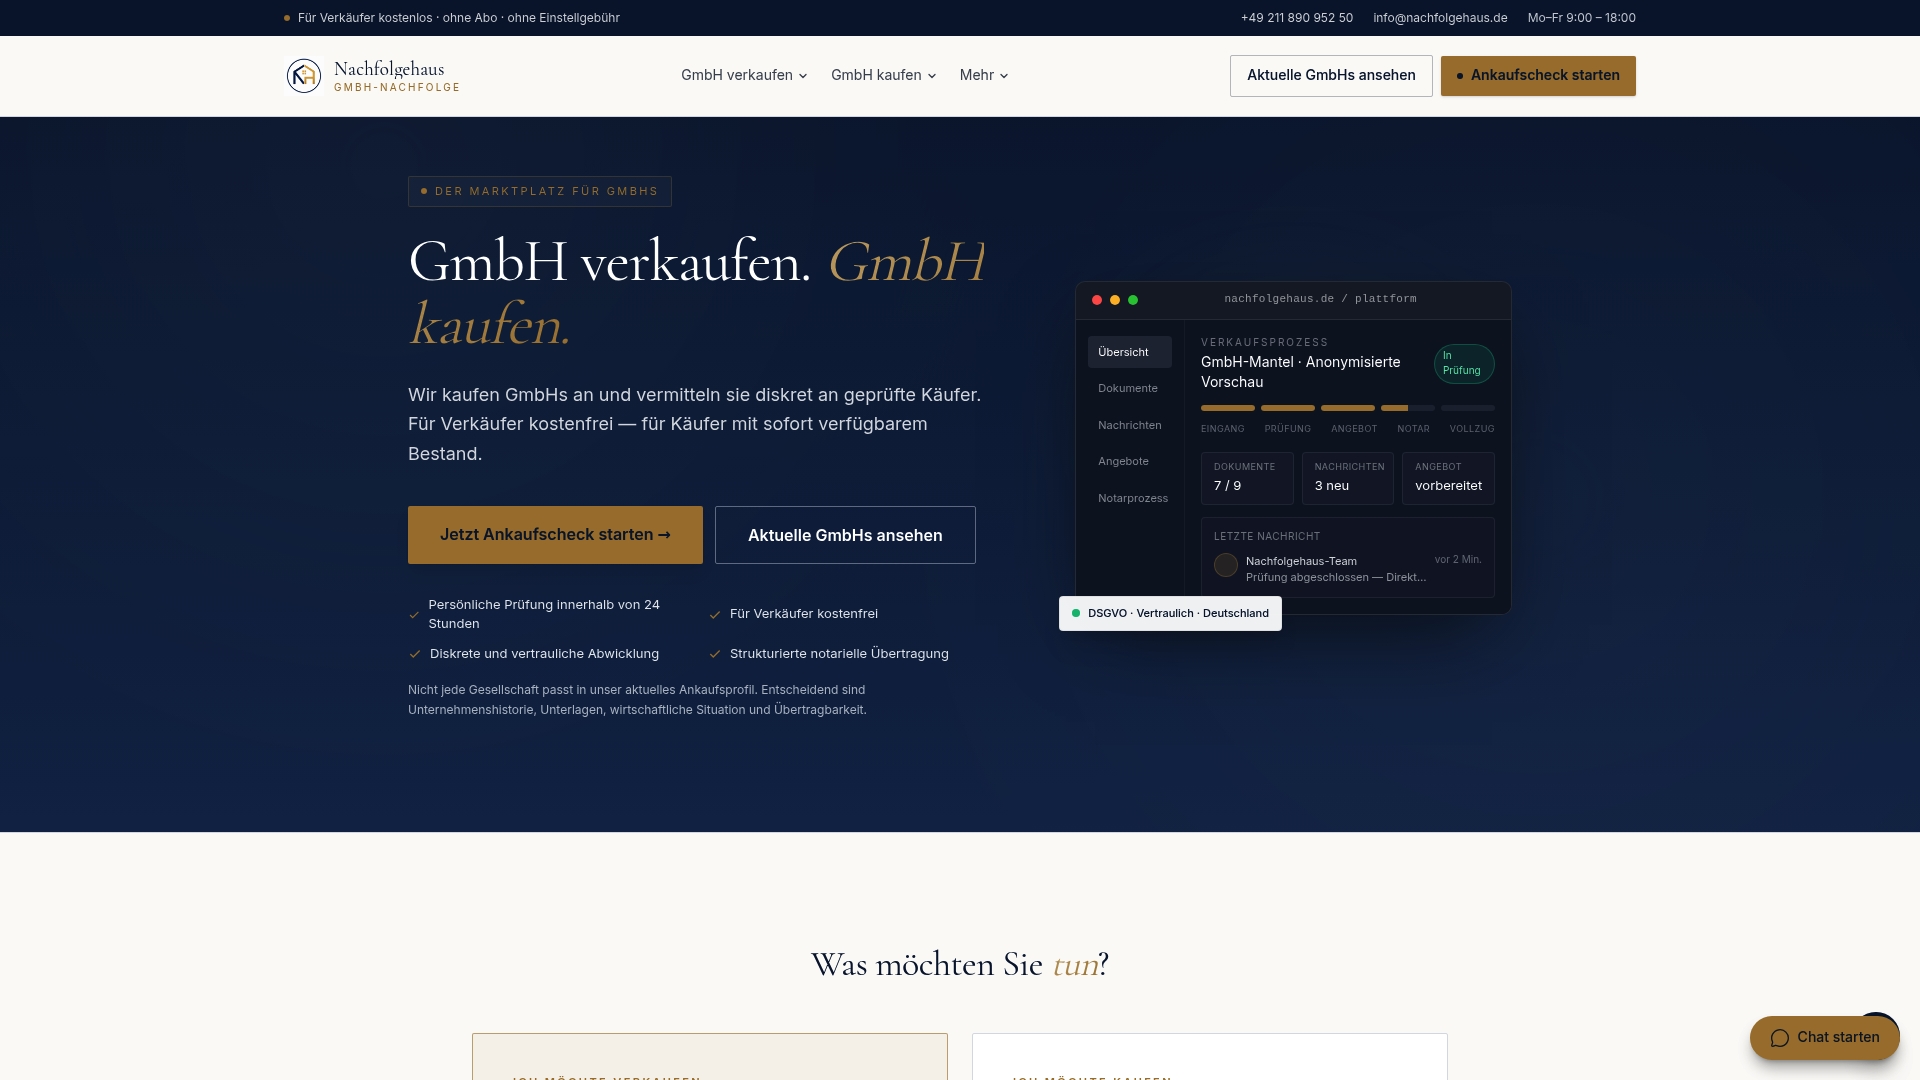
Der gesamte Prozess bis zur notariellen Abwicklung bleibt für Verkäufer kostenlos. Wer prüfen möchte, wie das für den eigenen Betrieb aussieht, startet am einfachsten mit dem Ankaufscheck.
FAQ
Wie berechnet man den Wert eines Unternehmens beim Verkauf?
Der Unternehmenswert wird meist über das Ertragswert- oder DCF-Verfahren ermittelt, ergänzt durch Multiplikatorverfahren zur Marktplausibilisierung. Bei anlagenintensiven Betrieben dient zusätzlich der Substanzwert als Kontrollgröße, und der IDW S1 i.d.F. 2026 gibt dafür den methodischen Rahmen vor.
Was muss ich beachten, wenn ich eine Firma verkaufe?
Neben der Bewertung selbst zählt vor allem die Finanzierbarkeit des Kaufpreises aus Käufersicht, denn Banken prüfen die Kapitaldienstfähigkeit sehr genau. Wichtig sind außerdem eine saubere Due Diligence, eine klare Vertragsstruktur bei Earn-Out-Regelungen sowie frühzeitige Gespräche mit Steuerberatung und finanzierender Bank.
Was kostet ein Unternehmensverkauf?
Die Kosten hängen stark von Gutachten, Notar und eventuellen Beratungs- oder Maklergebühren ab, ein pauschaler Betrag lässt sich seriös nicht nennen. Über unsere Plattform entsteht für Verkäufer keine Maklergebühr, da wir unsere Vergütung von Käuferseite erhalten.
Wie läuft der Verkauf einer Firma ab?
Typischerweise folgen Erstbewertung, Due Diligence, Verhandlung von Kaufpreis und Vertragsmechanik sowie abschließend die notarielle Beurkundung. Bei strukturierten Prozessen kann eine anonymisierte Erstprüfung und persönliche Begleitung, wie Nachfolgehaus sie anbietet, die einzelnen Schritte spürbar straffen.