
Das ist der schädliche Beteiligungserwerb nach § 8c KStG. Eine Ausnahme bildet der fortführungsgebundene Verlustvortrag nach § 8d KStG, der den Verlust erhalten kann, wenn der Geschäftsbetrieb unverändert weiterläuft. Ob er im Einzelfall greift, entscheidet sich erst bei genauer Prüfung der wirtschaftlichen und organisatorischen Verhältnisse.
Kurz gesagt:
- Bei einem Anteilsübertrag in mehr als 50 Prozent innerhalb von fünf Jahren gehen alle nicht genutzten Verlustvorträge grundsätzlich verloren.
- Der fortführungsgebundene Verlustvortrag nach § 8d KStG kann trotz Anteilsverkauf bestehen bleiben, wenn der Geschäftsbetrieb unverändert fortgesetzt wird.
- Die genaue Verlustaufhebung hängt vom Zeitpunkt der Übertragung, der Struktur und der organisatorischen Einflussnahme ab, wobei starre Prozentsätze nicht mehr ausreichen.
- Ausnahmeregelungen wie Sanierungs- oder Erhalt von Arbeitsplätzen können den Verlustvortrag retten, erfordern aber eine gründliche Dokumentation.
- Professionelle Beratung und eine lückenlose Dokumentation vor dem Verkauf sind essenziell, um steuerliche Risiken beim Mantelkauf zu minimieren.
Inhaltsverzeichnis
- Gesetzliche Grundlagen: § 8c KStG, § 8d KStG und weitere Normen
- Wann genau geht der Verlustvortrag verloren?
- Ausnahmen und Schutzmöglichkeiten für den Verlustvortrag
- Praktische Prüf- und Verhandlungsfragen beim Kauf einer GmbH mit Verlustvortrag
- Typische Fehler und Risiken bei der Finanzamtsprüfung
- Warum professionelle Begleitung beim Mantelkauf entscheidend ist
- Wie Nachfolgehaus beim Verkauf einer GmbH mit Verlustvortrag hilft
- Quellen
- FAQ
Gesetzliche Grundlagen: § 8c KStG, § 8d KStG und weitere Normen
Wer eine GmbH mit Verlustvortrag kauft oder verkauft, kommt an § 8c KStG nicht vorbei. Die Vorschrift regelt den sogenannten schädlichen Beteiligungserwerb und ist der Dreh und Angelpunkt der gesamten Mantelkaufproblematik. Werden innerhalb von fünf Jahren mehr als 50 % des gezeichneten Kapitals oder der Stimmrechte übertragen, gehen die bis dahin nicht genutzten Verlustvorträge grundsätzlich vollständig unter. Das gilt unabhängig davon, ob die Übertragung in einem einzigen Vertrag oder über mehrere Erwerbsvorgänge erfolgt.
§ 8d KStG öffnet ein Schlupfloch, das in der Beratungspraxis zunehmend an Bedeutung gewinnt. Die Norm erlaubt es, den Verlustvortrag als fortführungsgebundenen Verlustvortrag zu retten, wenn der Geschäftsbetrieb seit Gründung oder seit mindestens drei Jahren unverändert fortgeführt wird und keine schädlichen Ereignisse eintreten. Wichtig für die Praxis:
- § 8c KStG betrifft ausschließlich Körperschaften, nicht Personengesellschaften.
- § 10d EStG regelt den allgemeinen Verlustabzug bei natürlichen Personen und Personengesellschaften und bleibt für die GmbH nur mittelbar relevant, etwa bei vorgeschalteten Strukturen.
- Die Körperschaftsteuer-Richtlinien konkretisieren, wie Finanzämter die Tatbestandsmerkmale in Zweifelsfällen auslegen.
- Zivilrechtliche Garantien im Kaufvertrag (Schad- und Klagloserklärungen) schützen den Käufer vertraglich, ändern aber nichts an der steuerlichen Würdigung durch das Finanzamt.
Gerade der letzte Punkt wird in Verhandlungen oft unterschätzt. Ein Steuerberater sollte hier früh klarstellen, dass eine vertragliche Zusicherung des Verkäufers keinen Ersatz für eine belastbare steuerliche Prüfung darstellt.
Wann genau geht der Verlustvortrag verloren?
Der genaue Zeitpunkt des Verlustuntergangs entscheidet oft darüber, welche Verluste noch nutzbar sind und welche nicht. Erfolgt die Anteilsübertragung in einem klar abgrenzbaren Wirtschaftsjahr, dem sogenannten Mantelkaufjahr, ist die Rechtslage vergleichsweise einfach: Verluste aus Vorjahren gehen unter, während Verluste aus dem laufenden Jahr, die erst nach dem schädlichen Beteiligungserwerb entstehen, regelmäßig unberührt bleiben.
Komplizierter wird es, wenn sich eine Strukturänderung über mehrere Jahre verteilt. Die Körperschaftsteuer-Richtlinien stellen hier auf einen inneren Zusammenhang ab: Lässt sich erkennen, dass mehrere Teilübertragungen einem einheitlichen, von Anfang an geplanten Vorhaben folgen, geht der Verlustvortrag bereits ab dem Wirtschaftsjahr verloren, in dem das erste Tatbestandsmerkmal erfüllt wurde. Eine rein zufällige zeitliche Streckung ohne Gesamtplan wird anders bewertet als eine bewusst gestreckte Übertragung.
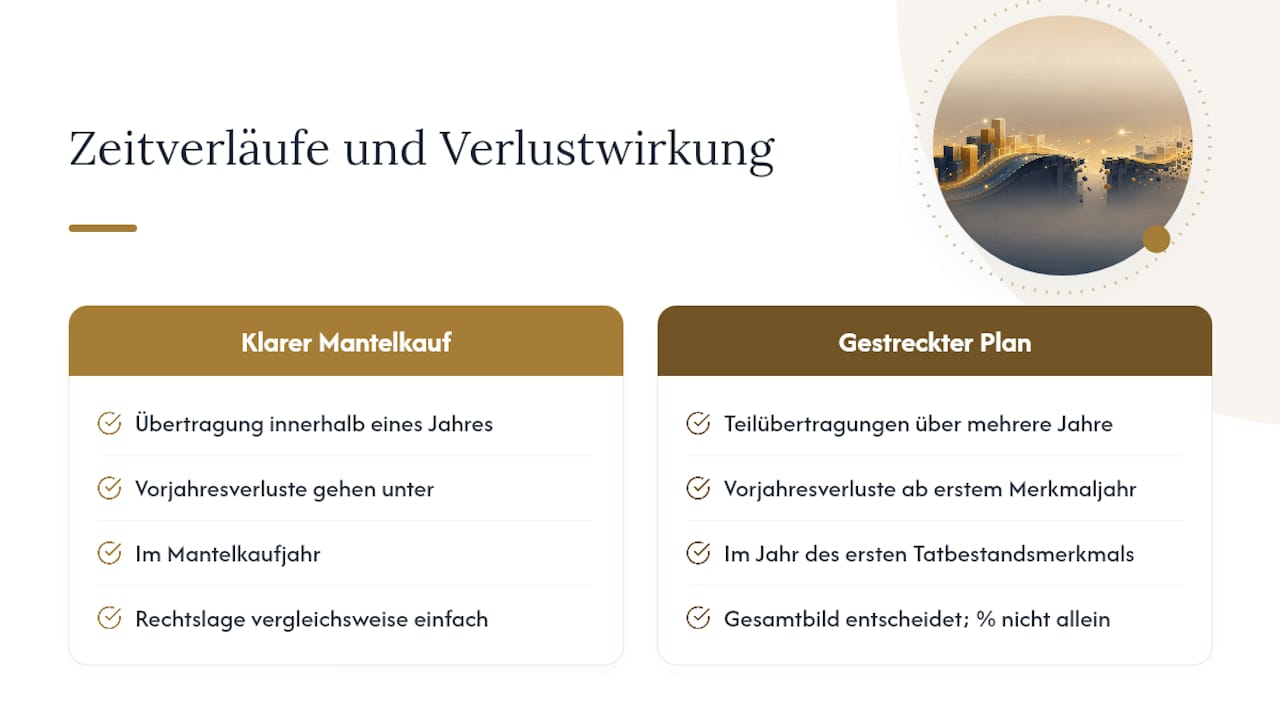
Die Rechtsprechung bestätigt diesen Blick auf das Gesamtbild. Der VwGH hat 2025 entschieden, dass auch eine Übertragung von etwas mehr als 50 % den Mantelkauftatbestand erfüllen kann, wenn zusätzlich eine ausgeprägte organisatorische Einflussnahme des Erwerbers hinzukommt. Starre Prozentgrenzen allein reichen den Gerichten also nicht mehr aus. Wer nur auf die 50-Prozent-Marke schaut und die tatsächlichen Machtverhältnisse ignoriert, unterschätzt das Risiko einer Aberkennung.
Ausnahmen und Schutzmöglichkeiten für den Verlustvortrag
Nicht jeder Anteilswechsel bedeutet automatisch das Ende des Verlustvortrags. Drei Konstellationen verdienen besondere Aufmerksamkeit:
- Sanierungsprivileg: Wird die Gesellschaft mit dem Ziel der Sanierung übernommen, kann der Verlustvortrag trotz Anteilswechsels erhalten bleiben. Voraussetzung ist, dass sich die Zahlungsunfähigkeit oder Überschuldung tatsächlich abwenden lässt und der Betrieb in einem wesentlichen Umfang fortgeführt wird. Reine Absichtserklärungen reichen dafür nicht aus.
- Erhalt wesentlicher Arbeitsplätze: Bleibt die Belegschaft im Wesentlichen erhalten, werten Finanzämter das als Indiz gegen einen reinen Mantelkauf. Entscheidend ist die tatsächliche Beschäftigungssituation über einen längeren Zeitraum, nicht eine punktuelle Momentaufnahme zum Übertragungsstichtag.
- Fortführungsgebundener Verlustvortrag nach § 8d KStG: Diese Option verlangt einen unveränderten Geschäftsbetrieb ohne Zusatz- oder Ergänzungsgeschäfte, ohne Ruhendstellung und ohne Beteiligung an einer Mitunternehmerschaft. Schon eine kleine betriebliche Erweiterung kann die Anwendung kippen.
Die KStR-Praxis macht deutlich, dass Sanierungsabsichten substanziell belegt werden müssen. Ein Sanierungskonzept, das nur auf dem Papier existiert, überzeugt keine Finanzbehörde.
Profi-Tipp: Dokumentieren Sie Sanierungsmaßnahmen von Anfang an mit Datum, Verantwortlichem und messbarem Ziel. Ein nachträglich erstelltes Sanierungskonzept wirkt bei einer späteren Prüfung immer konstruiert.
Praktische Prüf- und Verhandlungsfragen beim Kauf einer GmbH mit Verlustvortrag
Wer eine GmbH mit Verlustvortrag kauft oder verkauft, sollte vor Vertragsunterschrift eine belastbare Dokumentation zusammenstellen. Dazu gehören:
- Jahresabschlüsse und Steuererklärungen der letzten fünf Jahre
- Steuerbescheide und etwaige Prüfungsberichte des Finanzamts
- Protokolle von Gesellschafterversammlungen und Geschäftsführerbestellungen
- Der vollständige Kaufvertrag inklusive aller Nebenabsprachen zur Kaufpreisgestaltung
Die Kaufpreisstruktur selbst hat steuerliche Relevanz, die viele unterschätzen. Ein Festkaufpreis ist steuerlich meist unauffälliger als ein Earn-out, bei dem spätere Zahlungen an den Geschäftserfolg gekoppelt sind. Finanzbehörden werten kaufpreisabhängige Vereinbarungen häufig als Indiz dafür, dass der Verkäufer wirtschaftlich weiter am Unternehmen beteiligt bleibt, was gegen einen echten Betriebsübergang sprechen kann.
Vertragsklauseln sollten die Fortführungsabsicht klar dokumentieren: eine Zusage zur Fortführung des Geschäftsbetriebs, klare Nachweispflichten zu Investitionen und Personalstand sowie eine treuhänderische Abwicklung bei größeren Kaufpreisanteilen. Wer eine GmbH mit Verlustvortrag verkaufen will, sollte diese Punkte bereits im Exposé transparent machen, statt sie erst in der Due-Diligence-Phase aufzudecken.
Profi-Tipp: Legen Sie die tatsächliche Geschäftsführertätigkeit nach der Übernahme schriftlich fest, etwa durch Aufgabenlisten und Zeiterfassung. Das ist im Streitfall oft der überzeugendste Nachweis für eine echte Fortführung.
Typische Fehler und Risiken bei der Finanzamtsprüfung
Manche Konstruktionen fallen Finanzämtern förmlich ins Auge. Erfolgsabhängige Kaufpreisraten in Kombination mit einem Verkäufer, der formal ausscheidet, aber faktisch weiter die Geschäfte führt, gehören zu den klassischen Warnsignalen. Auch eine auffällig schnelle Anteilsübertragung kurz vor oder nach der Verlustentstehung fällt auf.
Finanzämter und Gerichte stützen sich bei Verdachtsfällen häufig auf anonyme Anzeigen, internen Mailverkehr und die tatsächliche Zahlungsstruktur, um die wirtschaftliche Realität hinter dem Vertragstext zu rekonstruieren. Eine saubere Absicherung braucht deshalb mehr als einen guten Anwalt für den Kaufvertrag:
- Externe Gutachten zur Unternehmensbewertung als neutraler Nachweis
- Lückenlose Dokumentation aller Geschäftsführerentscheidungen nach der Übernahme
- Frühzeitige Einbindung des Steuerberaters, idealerweise vor Vertragsunterschrift, nicht erst bei der Betriebsprüfung
Warum professionelle Begleitung beim Mantelkauf entscheidend ist
Die Rechtslage rund um Mantelkauf und Verlustvortrag ist kein Terrain für Bauchentscheidungen. Zwischen starren Prozentgrenzen, Gesamtbildprüfung und Ausnahmetatbeständen bewegt sich die Bewertung jedes Einzelfalls in einem schmalen Korridor. Genau deshalb lohnt sich eine strukturierte Prüfung vor jedem Anteilsübergang, nicht erst danach.
Eine kostenlose Erstprüfung, notarielle Abwicklung und dokumentierte Kommunikation zwischen Käufer und Verkäufer schaffen die Grundlage, auf der ein Steuerberater später überhaupt sinnvoll argumentieren kann. Ohne diese Basis bleibt jede steuerliche Verteidigung Stückwerk.
— Adrien
Wie Nachfolgehaus beim Verkauf einer GmbH mit Verlustvortrag hilft
Es gibt alternative Plattformen zum klassischen Unternehmensmakler beim Verkauf einer GmbH mit Verlustvortrag, die keine Maklergebühren für Verkäufer erheben, eine anonymisierte Erstprüfung innerhalb von 24 Stunden anbieten und eine notarielle Abwicklung zur rechtssicheren Dokumentation des Übergangs ermöglichen. Genau diese Dokumentation ist beim Mantelkauf Gold wert, denn sie liefert später den Nachweis, dass die Übertragung sauber und nachvollziehbar erfolgt ist.
[Bild mit Call-to-Action ohne eine spezifische Zahl.]
Über solche Plattformen erhalten Verkäufer Zugang zu bonitätsgeprüften Käufern, ohne die eigene Identität vorab offenlegen zu müssen. Käufer profitieren von sofort verfügbaren Gesellschaften, deren steuerliche Situation, einschließlich vorhandener Verlustvorträge, sich frühzeitig klären lässt, bevor Verhandlungen beginnen. Wer die steuerlichen Details rund um einen Verkauf verstehen möchte, findet auf der Seite GmbH-Verkauf und Steuern die relevanten Grundlagen zusammengefasst. Der nächste Schritt ist unkompliziert: Gesellschaft kostenlos und anonym prüfen lassen und die eigene Ausgangslage vor der nächsten Verhandlung schwarz auf weiß kennen.
Quellen
- Die Verlustabzugsbeschränkung nach § 8c KStG im Überblick
- VwGH Entscheidung Ro 2023/15/0031 (24.6.2025)
- KStR 2013 - 14.2.2.3 Wirkung
FAQ
Wann muss ich einen Verlustvortrag geltend machen?
Der Verlustvortrag wird automatisch im Rahmen der jährlichen Steuererklärung fortgeschrieben und muss nicht separat beantragt werden, solange keine schädliche Anteilsübertragung nach § 8c KStG vorliegt.
Wie funktioniert der Verlustvortrag bei einer GmbH?
Verluste, die eine GmbH in einem Jahr erwirtschaftet, lassen sich zeitlich unbegrenzt mit Gewinnen künftiger Jahre verrechnen, solange kein schädlicher Beteiligungserwerb die Fortführung des Vortrags unterbricht.
Wie lange dauert der Verlustvortrag bei einer GmbH?
Der Verlustvortrag selbst kennt keine gesetzliche zeitliche Begrenzung; er bleibt bestehen, bis er vollständig mit künftigen Gewinnen verrechnet wurde oder durch einen Mantelkauf untergeht.